راههای حفظ ارزش پول در شرایط اقتصادی ناپایدار
افزایش هزینههای زندگی و تغییر مداوم قیمت کالاها باعث شده حفظ قدرت خرید به یکی از دغدغههای مهم خانوارها و سرمایهگذاران تبدیل شود. وقتی نرخ تورم از رشد درآمد یا بازدهی داراییهای نقدی بیشتر باشد، نگهداری تمام سرمایه به شکل پول نقد میتواند به مرور قدرت خرید آن را کاهش دهد. به همین دلیل، بسیاری از افراد به دنبال روشهایی هستند که بتوانند بخشی از ارزش دارایی خود را در برابر تغییرات اقتصادی حفظ کنند.
البته انتخاب یک گزینه واحد برای همه سرمایهگذاران امکانپذیر نیست. طلا، ارز، سپرده بانکی، بورس، صندوقهای سرمایهگذاری و بازارهای جهانی هرکدام سطح متفاوتی از ریسک، نقدشوندگی و بازده مورد انتظار دارند. بنابراین شناخت ویژگیهای هر بازار و تطبیق آن با شرایط مالی فرد، پیش از تصمیمگیری اهمیت زیادی دارد.
تورم چگونه ارزش پول را کاهش میدهد؟
تورم به افزایش عمومی سطح قیمتها در طول زمان گفته میشود. زمانی که قیمت کالاها و خدمات افزایش پیدا میکند، مقدار مشخصی پول میتواند کالاهای کمتری نسبت به گذشته خریداری کند. به بیان ساده، حتی اگر مبلغ اسمی سرمایه فرد تغییر نکند، قدرت خرید واقعی آن ممکن است کاهش پیدا کند.
برای مثال، فردی که تمام دارایی خود را به صورت نقد نگهداری میکند، در دورهای که قیمتها بهطور مداوم افزایش مییابند، ممکن است با کاهش قدرت خرید مواجه شود. این مسئله باعث شده حفظ ارزش پول تنها به میزان سرمایه فعلی محدود نباشد و نحوه نگهداری و تخصیص آن نیز اهمیت پیدا کند.
بااینحال، مقابله با تورم به معنی انتقال تمام سرمایه به یک دارایی خاص نیست. هر بازار ممکن است در دورهای با افت قیمت یا کاهش نقدشوندگی مواجه شود و به همین دلیل، تنوعبخشی میتواند یکی از موضوعات مهم در مدیریت دارایی باشد.
طلا؛ دارایی سنتی برای حفظ ارزش
طلا یکی از شناختهشدهترین گزینهها برای حفظ ارزش دارایی است و سابقه طولانی در بازارهای سرمایهگذاری دارد. قیمت طلا در ایران علاوه بر قیمت جهانی این فلز، تحت تاثیر نرخ ارز نیز قرار میگیرد و همین موضوع باعث شده این بازار برای سرمایهگذاران ایرانی اهمیت زیادی داشته باشد.
خرید طلای فیزیکی، سکه، صندوقهای طلا و برخی ابزارهای مالی مرتبط از روشهای مختلف سرمایهگذاری در این بازار هستند. هرکدام از این روشها شرایط متفاوتی از نظر هزینه خرید و فروش، نگهداری و نقدشوندگی دارند.
طلا نیز دارایی بدون ریسک نیست. قیمت آن میتواند تحت تأثیر نرخ بهره، ارزش دلار، شرایط اقتصادی و تحولات سیاسی جهان تغییر کند. بنابراین بهتر است میزان سرمایه اختصاصیافته به طلا با توجه به هدف و افق زمانی سرمایهگذار تعیین شود.
ارز؛ گزینهای وابسته به شرایط اقتصادی
ارز خارجی نیز برای بخشی از سرمایهگذاران، بهویژه در اقتصادهایی که با تغییرات نرخ ارز مواجه هستند، بهعنوان یک دارایی قابل بررسی مطرح است. افزایش یا کاهش ارزش پول ملی میتواند قیمت داراییها و کالاهای وابسته به واردات را تحت تاثیر قرار دهد و در نتیجه توجه به بازار ارز را افزایش دهد.
بااینحال، خرید ارز نیز با ریسک نوسان قیمت، محدودیتهای معاملاتی و تغییر شرایط اقتصادی و سیاستهای ارزی همراه است. بنابراین نمیتوان صرفاً بر اساس روند گذشته نرخ ارز درباره آینده آن تصمیمگیری کرد.
سپرده بانکی؛ ریسک کمتر در برابر بازده محدودتر
سپرده بانکی یکی از سادهترین روشهای نگهداری سرمایه محسوب میشود و برای افرادی که اولویت آنها حفظ نقدشوندگی و کاهش نوسان است، میتواند مورد توجه قرار گیرد.
مزیت اصلی سپرده بانکی، مشخص بودن نرخ سود و سادگی استفاده از آن است. در مقابل، اگر نرخ تورم از نرخ سود سپرده بیشتر باشد، بازده واقعی سرمایه ممکن است منفی شود. به همین دلیل، مقایسه نرخ سود با شرایط تورمی برای ارزیابی این روش اهمیت دارد.
سپرده بانکی بیشتر برای سرمایهای مناسب است که فرد به ثبات و دسترسی نسبتاً آسان به آن اهمیت میدهد و نمیخواهد نوسانات شدید بازارهای مالی را تجربه کند.
بورس؛ امکان رشد سرمایه در بلندمدت
بازار سهام یکی دیگر از گزینههای قابل بررسی برای سرمایهگذاری است. خرید سهام به معنای مشارکت در مالکیت شرکتهاست و سرمایهگذار میتواند از افزایش ارزش سهام یا سود تقسیمی شرکتها بهرهمند شود.
بورس در کنار فرصت رشد سرمایه، با ریسک نوسان قیمت نیز همراه است. وضعیت اقتصادی، عملکرد شرکتها، نرخ بهره، سیاستهای مالی و شرایط کلی بازار میتوانند بر قیمت سهام اثر بگذارند.
به همین دلیل، سرمایهگذاری در بورس بیشتر برای افرادی مناسب است که افق زمانی مشخص و دانش کافی برای تحلیل شرکتها و مدیریت ریسک دارند. استفاده از صندوقهای سرمایهگذاری نیز میتواند برای افرادی که تمایل به مدیریت غیر مستقیم سرمایه دارند، گزینه دیگری باشد.
صندوقهای سرمایهگذاری؛ مدیریت غیرمستقیم دارایی
صندوقهای سرمایهگذاری امکان قرار دادن سرمایه در یک ساختار مدیریتشده را فراهم میکنند. بسته به نوع صندوق، منابع میتواند در سهام، اوراق با درآمد ثابت، طلا یا ترکیبی از داراییها سرمایهگذاری شود.
این روش برای افرادی که دانش یا زمان کافی برای انتخاب مستقیم داراییها ندارند، میتواند قابل بررسی باشد. البته صندوقها نیز سطح ریسک یکسانی ندارند و سرمایهگذار باید پیش از انتخاب، ترکیب داراییها، سابقه عملکرد، هزینهها و میزان نوسان صندوق را بررسی کند.
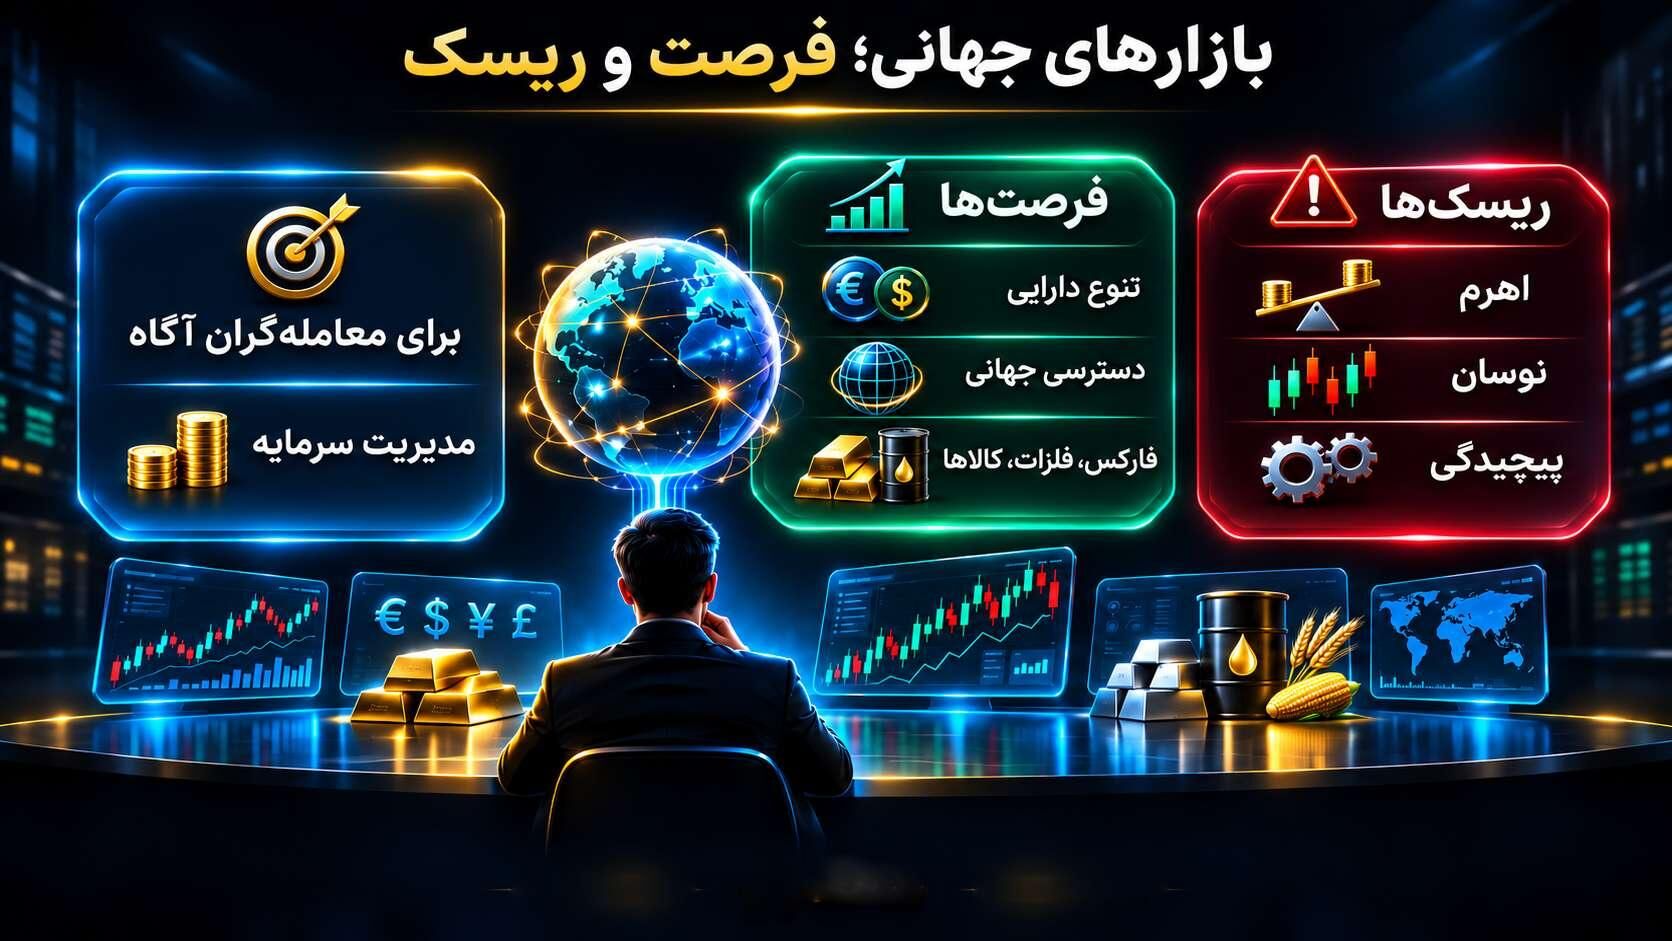
بازارهای جهانی؛ فرصت در کنار ریسک بیشتر
بازارهای جهانی مانند فارکس، فلزات و سایر کالاهای پایه نیز امکان فعالیت روی داراییهای مختلف را فراهم میکنند. در این بازارها میتوان با استفاده از ابزارهای معاملاتی، تغییرات قیمت ارزها، فلزات یا برخی کالاها را دنبال کرد.
مزیت این بازارها، تنوع بالای دارایی و دسترسی به بازارهای بینالمللی است؛ اما استفاده از اهرم، نوسانات سریع و پیچیدگی ابزارهای معاملاتی میتواند ریسک معاملات را افزایش دهد.
به همین دلیل، بازارهای جهانی بیشتر برای افرادی مناسب هستند که دانش معاملاتی کافی دارند، با مدیریت سرمایه آشنا هستند و میتوانند زیان احتمالی را در برنامه مالی خود در نظر بگیرند.
مقایسه گزینههای حفظ ارزش پول
برای انتخاب میان بازارهای مختلف، تنها میزان بازده احتمالی نباید مورد توجه قرار گیرد. ریسک، نقدشوندگی و مدت زمانی که فرد میتواند سرمایه خود را در اختیار بازار قرار دهد نیز اهمیت دارد.
|
گزینه |
سطح ریسک |
نقدشوندگی |
افق زمانی مناسب |
|---|---|---|---|
|
سپرده بانکی |
پایینتر |
بالا |
کوتاهمدت تا میانمدت |
|
طلا |
متوسط |
بالا |
میانمدت و بلندمدت |
|
ارز |
متوسط تا بالا |
نسبتا بالا |
میانمدت و بلندمدت |
|
بورس |
متوسط تا بالا |
بالا |
میانمدت و بلندمدت |
|
صندوقهای سرمایهگذاری |
وابسته به نوع صندوق |
مناسب |
متغیر |
|
بازارهای جهانی |
بالا |
وابسته به ابزار |
کوتاهمدت تا میانمدت |
این جدول یک مقایسه کلی است و سطح واقعی ریسک هر گزینه به شرایط بازار، نوع ابزار و نحوه سرمایهگذاری بستگی دارد.
چگونه روش مناسب سرمایهگذاری را انتخاب کنیم؟
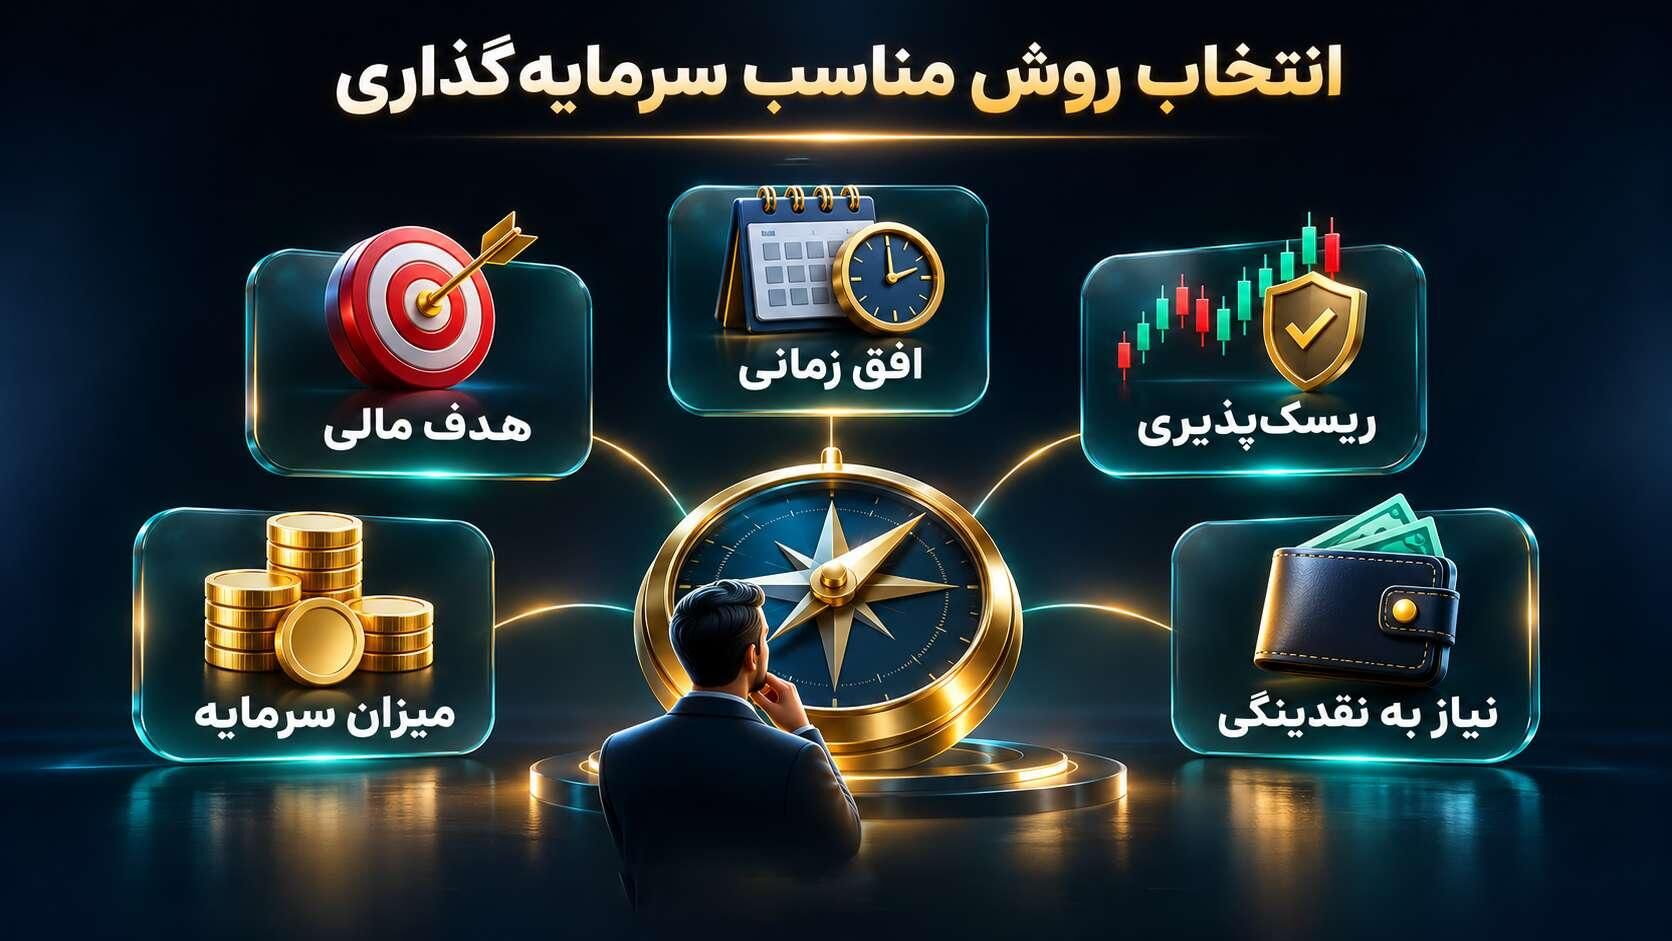
پیدا کردن یک گزینه مناسب برای حفظ ارزش سرمایه، بدون توجه به شرایط فردی امکانپذیر نیست. سرمایهگذاری که بخش عمده دارایی خود را برای چند ماه آینده نیاز دارد، نمیتواند همان رویکرد فردی را داشته باشد که برای یک افق پنج یا دهساله برنامهریزی کرده است.
پیش از انتخاب، بهتر است چند عامل اصلی مشخص شود:
- میزان سرمایه: مقدار سرمایه میتواند روی انتخاب ابزار و امکان تنوعبخشی تأثیر بگذارد.
- هدف مالی: حفظ ارزش پول، رشد سرمایه یا ایجاد درآمد میتواند استراتژی متفاوتی نیاز داشته باشد.
- افق زمانی: سرمایهگذاری کوتاهمدت معمولاً به نقدشوندگی بیشتری نیاز دارد، در حالی که سرمایهگذاری بلندمدت میتواند نوسانات مقطعی بیشتری را تحمل کند.
- ریسکپذیری: فرد باید مشخص کند تا چه اندازه توانایی تحمل کاهش موقت یا دائمی ارزش سرمایه را دارد.
- نیاز به نقدینگی: بخشی از سرمایه که احتمالاً در کوتاهمدت مورد نیاز است، نباید بدون توجه به امکان دسترسی به آن وارد داراییهای کمنقدشونده شود.
در چنین شرایطی، بهترین روش سرمایه گذاری لزوما یک بازار مشخص برای همه افراد نیست؛ بلکه روشی است که با هدف مالی، میزان سرمایه، افق زمانی و سطح ریسکپذیری فرد هماهنگ باشد.
چرا تنوعبخشی میتواند اهمیت داشته باشد؟
تمرکز تمام سرمایه روی یک دارایی، فرد را بیش از هر چیز در معرض ریسک همان بازار قرار میدهد. برای مثال، سرمایهگذاری کامل در سهام میتواند سبد را نسبت به افت بازار بورس حساس کند و تمرکز تمام دارایی روی طلا نیز فرد را وابسته به نوسانات همین فلز میکند.
تنوعبخشی به معنای خرید تعداد زیادی دارایی بدون برنامه نیست. هدف اصلی، ترکیب داراییهایی است که ویژگیها و عوامل اثرگذار متفاوتی دارند. برای نمونه، ترکیب بخشی از سرمایه در سپرده بانکی، داراییهای مرتبط با طلا، صندوقها یا سهام میتواند ساختار متفاوتی نسبت به تمرکز کامل روی یک بازار ایجاد کند.
البته تنوعبخشی نیز ریسک را از بین نمیبرد و انتخاب ترکیب داراییها باید متناسب با شرایط اقتصادی و اهداف سرمایهگذار انجام شود.
جمعبندی؛ حفظ ارزش پول با انتخاب آگاهانه
تورم و کاهش قدرت خرید باعث شده نگهداری و مدیریت سرمایه به موضوعی مهم برای خانوارها و سرمایهگذاران تبدیل شود. بااینحال، برای حفظ ارزش پول نمیتوان یک نسخه واحد برای همه افراد ارائه کرد.
طلا، ارز، سپرده بانکی، بورس، صندوقهای سرمایهگذاری و بازارهای جهانی هرکدام مزایا، محدودیتها و سطح ریسک متفاوتی دارند. طلا و ارز میتوانند در برابر برخی تغییرات اقتصادی نقش متفاوتی ایفا کنند، سپرده بانکی ثبات و نقدشوندگی بیشتری دارد و بورس و برخی بازارهای جهانی ظرفیت رشد سرمایه را در کنار ریسک بالاتر فراهم میکنند.
در نهایت، انتخاب روش سرمایهگذاری باید بر اساس میزان سرمایه، هدف مالی، افق زمانی و توانایی تحمل ریسک انجام شود. مهمتر از پیدا کردن یک دارایی با بازده احتمالی بالا، ایجاد رویکردی متناسب با شرایط مالی فرد و پرهیز از تصمیمهای هیجانی است.
دیدگاهتان را بنویسید