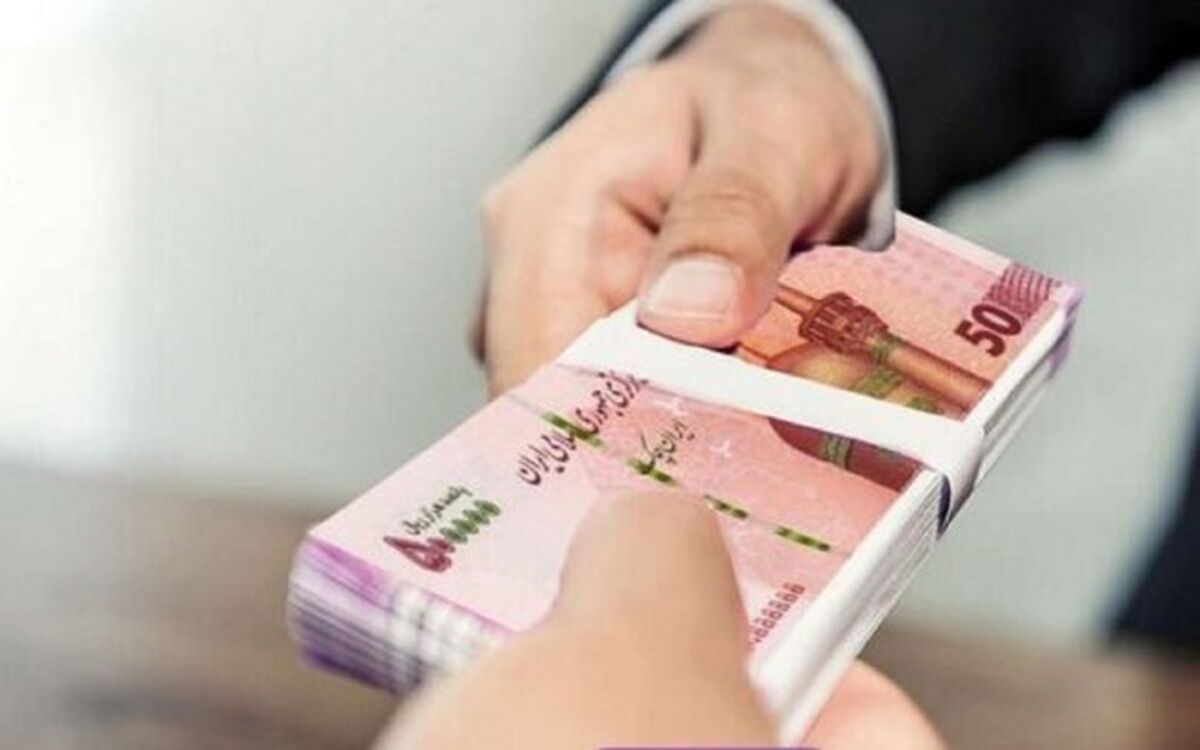
وام ۵۰۰ میلیونی که فقط ۲۷۰ میلیون آن به دست مردم میرسد/ پشت پرده بازار وامفروشی
بازار غیررسمی وام در سالهای اخیر به یکی از نشانههای شکاف میان نیاز مالی خانوارها و توان نظام بانکی برای پاسخگویی به این نیاز تبدیل شده است.
تبلیغات «وام فوری»، «وام بدون ضامن» و «تسهیلات با کارمزد پایین» در شبکههای اجتماعی و پلتفرمهای آگهی، مخاطبانی را هدف گرفتهاند که اغلب به دلیل نیاز فوری به پول، حاضرند برای عبور از مسیر دشوار دریافت تسهیلات هزینه سنگینی بپردازند.
وام ۵۰۰ میلیونی که فقط ۲۷۰ میلیون میرسد
بررسی نمونههایی از فعالیت واسطهها نشان میدهد هزینه ورود به این بازار میتواند بسیار سنگین باشد. در یکی از نمونههای مطرحشده، برای وامی با مبلغ اسمی ۵۰۰ میلیون تومان، تنها حدود ۲۷۰ تا ۲۸۰ میلیون تومان به متقاضی پرداخت میشود؛ در حالی که بازپرداخت وام طی دو سال، با اقساط ماهانه ۲۵ میلیون تومان، در مجموع به حدود ۶۰۰ میلیون تومان میرسد.
به این ترتیب، فردی که برای تأمین نقدینگی به سراغ چنین تسهیلاتی رفته، عملا بخش بزرگی از مبلغ وام را از ابتدا از دست میدهد و در نهایت باید مبلغی بسیار بیشتر از دریافتی واقعی خود به بانک بازگرداند. در چنین شرایطی، وام اسمی ۵۰۰ میلیون تومانی در عمل به تأمین مالی ۲۷۰ میلیون تومانی با هزینهای بسیار بالا تبدیل میشود.
چرا مردم به سراغ واسطهها میروند؟
پشت رونق این بازار، یک نیاز واقعی قرار دارد: کمبود نقدینگی. خانواری که برای رهن خانه، هزینه درمان، خرید ضروری یا یک بدهی فوری به پول نیاز دارد، نمیتواند ماهها منتظر بماند تا فرآیند اداری بانک به نتیجه برسد.
از سوی دیگر، دریافت تسهیلات خرد برای بسیاری از متقاضیان با موانعی مانند سپردهگذاری، میانگین حساب، معرفی ضامن یا ارائه وثیقه همراه است. حتی اعتبارسنجی که قرار بود جایگزین بخشی از این سختگیریها شود، در مواردی نتوانسته مسیر دریافت وام را برای اقشار کمدرآمد هموار کند.
در چنین فضایی، واسطهها یک وعده ساده اما وسوسهکننده ارائه میکنند: «پول سریع». متقاضی نیز ممکن است برای عبور از صف بانک و پیچیدگیهای اداری، حاضر شود بخش قابل توجهی از وام را به عنوان هزینه خدمات یا کارمزد واگذار کند.
از تبلیغ وام تا خطر کلاهبرداری
همه فعالان این بازار الزاماً یک رفتار واحد ندارند، اما گزارشها از شیوههایی خبر میدهد که در آنها افراد با وعده وام کمبهره، متقاضی را به سپردهگذاری چندماهه ترغیب میکنند. در برخی موارد، ابتدا چند وام پرداخت میشود تا اعتماد مشتریان جلب شود و پس از افزایش تعداد سپردهگذاران، شرکت یا مجموعه موردنظر تعطیل شده و دسترسی به آن از بین میرود؛ در نتیجه، متقاضی نهتنها وام نمیگیرد، بلکه ممکن است اصل سپرده خود را نیز از دست بدهد.
بانک مرکزی نیز درباره تبلیغات وامفروشی هشدار داده و از مردم خواسته است برای دریافت تسهیلات تنها به بانکها و مؤسسات اعتباری مجاز مراجعه کنند. این نهاد همچنین اعلام کرده موضوع تبلیغات پیامکی وام را با اپراتورها پیگیری کرده و مکاتباتی نیز با پلیس فتا و سازمان تنظیم مقررات در دست انجام است.
مشکل فقط واسطهها نیست
رشد بازار وامفروشی را نمیتوان صرفا با رفتار سودجویانه واسطهها توضیح داد. تا زمانی که دسترسی به تسهیلات رسمی برای بخش قابل توجهی از جامعه دشوار، زمانبر و وابسته به ضامن و وثیقه باشد، تقاضا برای مسیرهای غیررسمی باقی خواهد ماند.
مسئله اصلی در واقع شکافی است که میان «نیاز فوری مردم به پول» و «ظرفیت و سازوکار نظام بانکی» ایجاد شده است. اگر اعتبارسنجی واقعی جایگزین بخشی از ضمانتهای سنتی نشود، فرآیند پرداخت تسهیلات سادهتر نشود و منابع بانکی به شکل مؤثرتری به متقاضیان خرد برسد، واسطهها همچنان جایی برای فعالیت خواهند داشت.
در نهایت، بازار وامفروشی بیش از آنکه یک بازار مستقل باشد، نشانهای از یک مشکل بزرگتر است: مردمی که به دلیل نیاز مالی به تسهیلات بانکی محتاجاند، اما برای رسیدن به همان وام، گاهی مجبور میشوند هزینهای بپردازند که بخش قابل توجهی از منفعت وام را از بین میبرد.
دیدگاهتان را بنویسید